
Satınalmanın Finansal Tablolara Etkisi: Tasarruf Nereye Gidiyor?
Satınalmanın finansal tablolara etkisi, çoğu şirkette tek bir satırda aranıyor. Yıl kapanırken satınalma ekibine sorulan soru genellikle aynı oluyor. Bu yıl ne kadar tasarruf ettiniz? Cevap bir yüzde olarak veriliyor, sunum kapanıyor ve konu orada bitiyor.
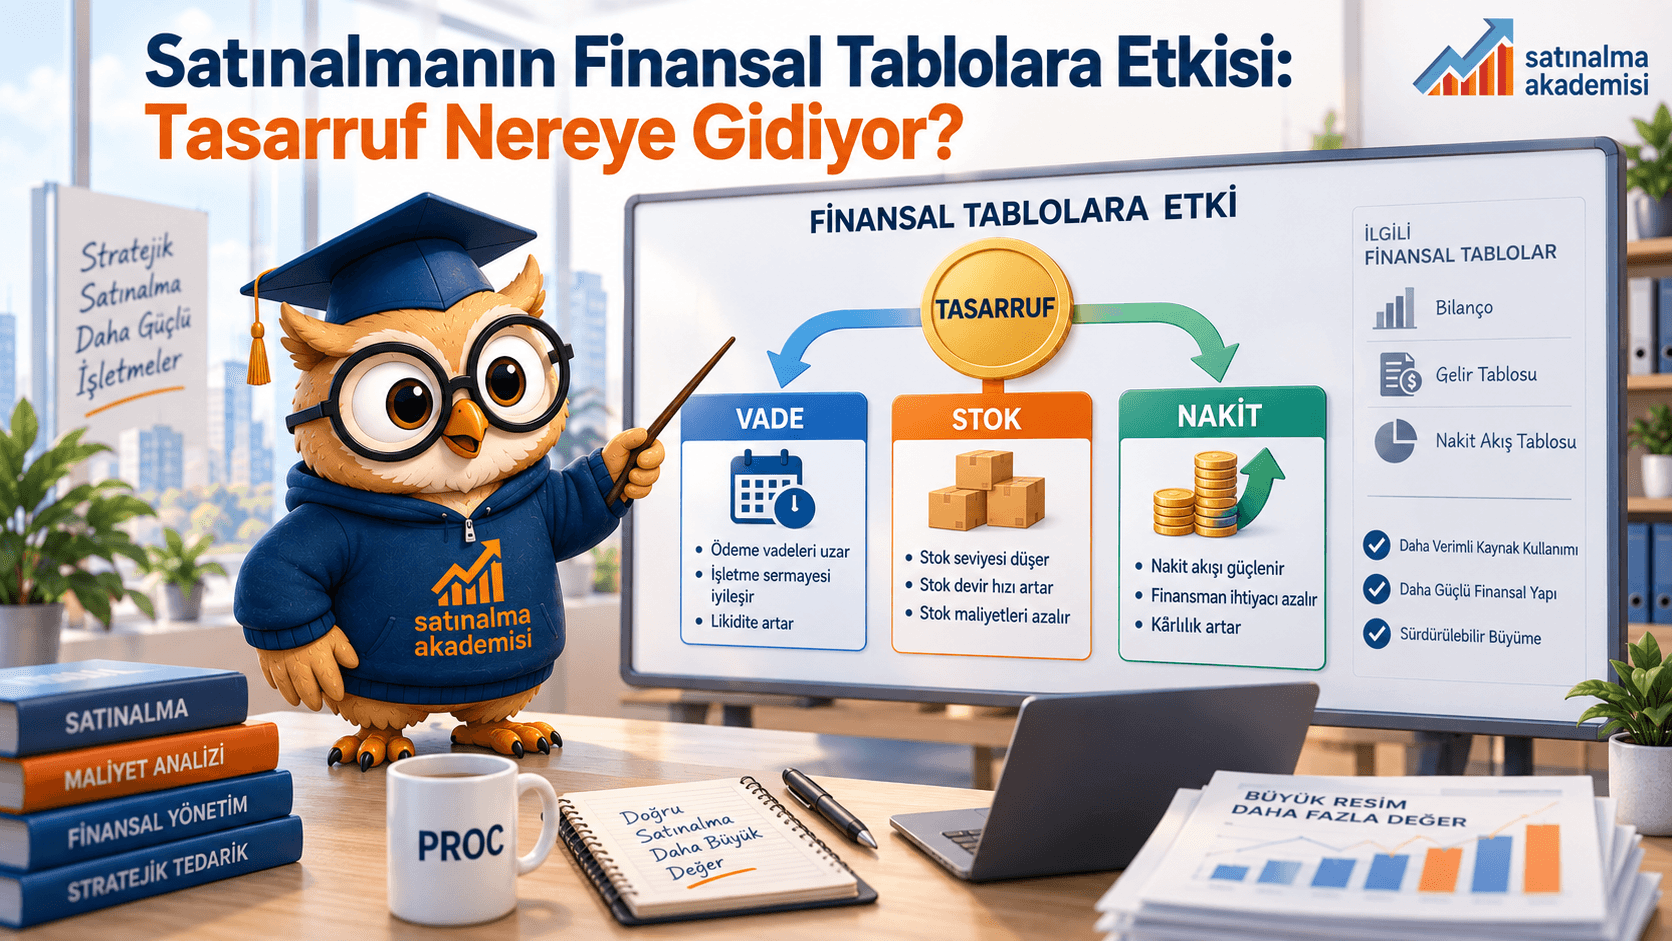
Oysa satınalmanın tabloda bıraktığı iz, gelir tablosunun o tek satırından çok daha geniş görünüyor. Ödeme vadesi bilançoyu değiştiriyor, stok politikası nakit akışını belirliyor, tedarikçi seçimi ise kalite maliyetlerine ve garanti karşılıklarına kadar uzanıyor. Bunların hiçbiri tasarruf başlığı altında görünmüyor, ama hepsi şirketin finansal sağlığını taşıyor.
Satınalmanın finansal tablolara etkisi fiyat satırında bitmiyor
Bir satınalmacı fiyatı yüzde üç aşağı çektiğinde bunun karşılığını gelir tablosunda görmek kolay oluyor. Aynı satınalmacı vadeyi otuz günden altmış güne çıkardığında ise tabloda hiçbir şey değişmiyormuş gibi duruyor. Gerçekte değişen şey, şirketin ne kadar süre boyunca kendi parasıyla çalıştığı.
The Hackett Group’un 2025 çalışma sermayesi araştırması bu noktayı rakamla gösteriyor. ABD’nin en büyük bin halka açık finans dışı şirketi incelendiğinde, 1,7 trilyon dolarlık bir tutarın fazla çalışma sermayesinin içinde sıkışmış olduğu görülüyor. Bu tutar brüt çalışma sermayesinin yüzde otuz beşine, toplam cironun ise yüzde on birine denk geliyor. Aynı araştırmada nakit dönüşüm süresinin otuz yedi güne indiği ve bu iyileşmenin büyük ölçüde borç ödeme süresindeki toparlanmadan geldiği belirtiliyor.
Başka bir deyişle tabloyu düzelten şey pazarlık masasında koparılan fiyat değil, satınalmanın vade tarafında verdiği karar olarak görünüyor. Bu karar çoğu şirkette finans ekibinin değil, satınalmacının kalemiyle yazılıyor.
Aynı durum stok tarafında da tekrarlanıyor. Teslimat riskini azaltmak için emniyet stoğunu yükseltmek sahada makul bir karar gibi duruyor, ama o stok bilançoda bekleyen nakit anlamına geliyor. Satınalma bu iki tarafı birlikte görmediğinde riski yönettiğini düşünürken şirketin işletme sermayesini farkında olmadan büyütmüş oluyor.
Tabloyu okuyabilen satınalmacı ne kazanıyor
Finansal tabloyu okuyabilen bir satınalmacının masaya oturuş biçimi değişiyor. Tedarikçisinin bilançosuna baktığında yalnızca sağlam mı diye sormuyor. O tedarikçinin nakit sıkışıklığının önümüzdeki altı ayda teslimat performansına nasıl yansıyabileceğini de hesaba katıyor. Stok devir hızı yavaşlayan bir tedarikçinin kapasitesini neden daraltacağını önceden görebiliyor.
Kendi şirketinin tarafında da benzer bir fark oluşuyor. İşletme sermayesi ihtiyacı, finansman maliyeti ve nakit dönüşüm süresi gibi kavramlar finans ekibinin diliyle konuşulduğunda satınalmanın talepleri daha hızlı karşılık buluyor. Gözlemlediğimiz kadarıyla bütçe görüşmelerinde en çok yol alan satınalma yöneticileri, tasarrufu değil nakdi anlatanlar oluyor.
Bu satınalmacılar aynı zamanda tasarrufun nereye gittiğini de savunabiliyorlar. Elde edilen kazancın gelir tablosunda mı kaldığını, yoksa artan stokla birlikte bilançoya mı gömüldüğünü gösterebilmek, satınalmanın masadaki ağırlığını kalıcı biçimde değiştiriyor.
Tabloyu okumayan ne kaybediyor
Tersi durumda kayıp genellikle geç fark ediliyor. Yüzde beş indirim karşılığında peşin ödemeye geçen bir şirket, o indirimi kendi finansman maliyetiyle birlikte hesaplamadığında aslında para kaybediyor olabiliyor. Tabloda görünen tek şey iyi bir pazarlık, görünmeyen şey ise kasadan erken çıkan nakit.
Benzer bir durum toplu alım indirimlerinde de yaşanıyor. Birim fiyatı aşağı çeken büyük parti alımların depoda bekleyen stoğa, sigorta ve depolama giderine, bazen de ıskartaya dönüşmesi hiç de nadir görünmüyor. Birim fiyat kazanılıyor, toplam maliyet kaybediliyor.
Hackett araştırması bu konuda ayrıca dikkat çekici bir ayrım gösteriyor. Borç ödeme süresinde en iyi çeyrek ile ortanca arasındaki performans farkı yüzde dokuza ulaşmış durumda. Aynı sektörde, çoğu zaman aynı tedarikçilerle çalışan şirketler arasında bu kadar geniş bir açığın oluşması, konunun piyasa koşullarından çok şirket içi yetkinlikle ilgili olduğunu düşündürüyor.
Verinin dağınık durması da bu açığı büyütüyor. Vade bilgisi sözleşmede, fiili ödeme muhasebede, tedarikçi performansı ise ayrı bir tabloda duruyorsa satınalmanın kendi etkisini ölçmesi zorlaşıyor. Prucox kategori stratejisi modülünün harcama, vade ve tedarikçi verisini tek akışta toplaması da bu yüzden işe yarıyor. Ölçülemeyen bir etkiyi savunmak, ölçülebilir olandan çok daha yorucu görünüyor.
Sonuçta satınalma, şirketin nakdine en çok dokunan fonksiyonlardan biri olarak duruyor. Bu dokunuşun nereye düştüğünü görebilmek için tabloyu okumak gerekiyor. Tasarruf rakamı tek başına konuşurken, tablonun tamamı satınalmanın gerçekte ne yaptığını anlatıyor.
Tasarruf rakamı tek başına konuşuyor, tablonun tamamı ise satınalmanın gerçekte ne yaptığını anlatıyor.
Eğitim önerileri
Finansal tabloları satınalma gözüyle okumayı, oran analizlerini, toplam maliyet ve değer fayda yaklaşımlarını birlikte ele aldığımız eğitimimiz SA-202 Satınalmada Analizler ve Finans. Eğitimin bir sonraki oturumu 29 Eylül 2026 tarihinde başlıyor ve Zoom üzerinden canlı katılmak isteyenler SA-202 kayıt sayfasından yerlerini alabiliyorlar. Ekibini bir arada eğitmek isteyen şirketler için şirket içi düzenlediğimiz kurumsal programı, kendi temposunda ilerlemeyi tercih edenler için ise çevrim içi sürümü açık duruyor.